沢栄の「白昼の死角」
|
■Online Journal NAGURICOM 沢栄の「白昼の死角」 |
第265章 減税財源作りは十分可能だ/キーワードは基金・特会・日銀埋蔵金
(2026年10月26日)
財源の2要素と切り口
食料品消費税の減税と給付金支給の政府決定に伴い、年間5兆円規模の「財源作り」が年末の27年度予算編成に向け必須となった。政府は「赤字国債に頼らない」と明言するが、財源が危ぶまれている。だが、税収増と税外収入、基金の整理等により、消費減税財源の2年間計10兆円はもとより戦略成長向け財源創出は十分可能だ。
財源については2つの要素を考える必要がある。まず政府が6月に打ち出した2040年度までに累計370兆円に及ぶ戦略17分野向け官民投資。消費減税の「時限財源」だけでなく、「恒久財源」作りが欠かせない。同時に、新財源が国民生活に直結する社会保障費(年金・医療・介護・子育て支援など)が削られないことが課題となる。戦略的投資・成長を踏まえた「新しい恒久財源作り」が必須となるわけだ。
国民の生活を支えウエルビーイングを向上させていくために、政策を裏付ける財源は不断に作り出していく必要がある。
財源作りの必要性は野党も同じだ。政権を掌握すれば、ただちに戦略的政策の財源作りが課題となる。財源構想は今から整えておくべきものだ。財源作りは、政治の「永遠の課題」と言ってよい。
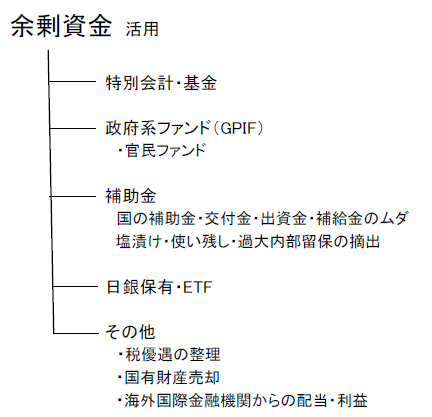
ここで重要なのは、隠れた余剰資金(図表1)の活用と新しい財源創出の「切り口」だ。その切り口は、見えやすく、分かりやすく、長持ちし、他分野にも横断的に応用の効く改革的手法であるべきだろう。では、具体的にどう切り取っていくか―。
(図表1)
財源作り、まずは上振れ税収増から
はじめに、2月の衆院選で「消費減税」を掲げた与野党が言及した財源から見てみよう。財源に挙がったのは、補助金・基金の見直し、外国為替特別会計の剰余金、日銀の利益金、租税特別措置(税優遇)見直し等だ。政府は財源を明示しないまま、やがて「税外収入」を強調するようになる。消費減税を検討した肝心の超党派の社会保障国民会議は結局、財源を示せないまま退場する。減税論議で大手メディアやエコノミストらも揃って「財源は難しい」の一色に染まった。
財源作りの手詰まり感が広がる中、ゼロベースから改めて財源を探求してみよう。飲食料に特化して生活負担軽減感の強い消費減税を政府決定通り2年で打ち切った場合、急な大増税感が庶民を襲うことは必至だ。この事態を想定すると、消費税再引き上げの延期を視野に、早くからの恒久財源作りが不可欠となる。
まずは増収が続く一般会計税収だ。税の増収分をどの程度減税財源に充てられるか。一般会計税収(決算ベース)はインフレや企業業績の好調を背景に25年度に84.2兆円を記録、6年連続で過去最高を更新した。税収は26年度3.3兆円増、27年度3.4兆円増に上振れし90兆円規模に達する見通し、と内閣府は7月発表した。この従来予測を上回る税収増が新財源となる。
次に政府・自民党が真っ先に財源候補に挙げた「補助金の見直し」を取り上げよう。切り口は、積み上がった国の基金だ。総額20兆円を超える基金の保有資金が、25年12月の会計検査院の検査報告で浮かび上がった。
国庫補助金を原資に国が設置した基金は191、都道府県が63、計254基金にも上る(23年度末時点)。補助金の交付額は双方合わせ34.6兆円。補助金全体の7割超が、補正予算案に計上される。25年12月に成立した補正予算案。物価高対応を中心にコロナ期を除き過去最大の18.3兆円(24年度補正予算比31%増)に上った。うち基金向け補助金は41基金に2.5兆円。この補正予算案を衆院はわずか2日の審議で通している。ろくに検討せず、に等しい。
休眠基金に補助金溜まる
会計検査院によると、基金の資金急膨張は、天下り先の独立行政法人、公益法人など“官の支配法人”向けの激増を反映した。天下り法人が基金保有総残高の9割を占め、19年度比8倍にも上った(都道府県はほぼ横バイ)。とりわけ首相に影響力を増す経済産業省が、補正予算で当初予算の2.5倍もの資金を得て、法人分の7割を占めた。経産省の圧倒的な予算分捕りが目を引く。
基金最大の問題は、活動が不活発で、国庫補助金を溜め込む性質だ。基金の3割弱が国費を年間計画の半分以下、2割近くが4分の1以下しか使わずに、保有金を積み上げた。半面、大型基金のトップテンに支出の7割以上が集中した。「ごく一部活発・大半沈滞」の活動実態が浮き彫りにされた。
他方、規律のタガが外れて運営方法も“民間への丸投げ”が横行。補助金事業を請け負った民間業者が委託費を不正受給したり、他の業者へ再委託を重ね、手数料だけを得るケースも発覚した。JR東日本の広告子会社「ジェイアール東日本企画」は、経産省、国交省など所管の83委託事業で人件費を20億円近くも過大請求したことが検査院の調べで判明。関与していない社員が委託事業に従事したように見せかけたり、ウソの日誌を書かせて業務時間を水増しした。中小企業支援事業を受託したパソナの場合、やるべき事業を4次にわたり下請け業者に丸投げしていた。
基金の余剰金発掘は、当然「次の一手」となる。発掘の第1弾は、政府が既に定めている「行政レビュー実施要領」を全基金に厳守させることだ。それには行政事業に対し「事業の厳格な点検を行い、余剰資金の国庫返納を行うこと」とある。実際に2019~23年度の5年間で国基金の余剰金1.2兆円余が国庫返納された。この実行を府省庁に徹底させる。同時に、成果なき基金を整理・廃止し、その保有金を減税財源に生かすことだ。
政府が10月に明らかにした歳出入改革案は、上記の文脈に沿ったものだ。基金の滞留資金を国庫返納させ、複数年度の財源確保に活用する、との内容とされる。
外為特会の剰余金全額を財源化
次に有力な財源候補に挙がる外国為替特別会計(外為特会)剰余金を見てみよう。衆院選挙戦さなかの1月末、高市首相自身が「円安で助かっているのは外為特会の運用。今ホクホクの状態」と発言した。当時、「ホクホクの外為特会を消費減税財源に使うのでは」との思惑が内外株式市場に広がり、円が急落した。
財務省25年度決算で5兆円超の剰余金(歳入歳出の差額)を計上した外為特会。24年度に次ぐ過去第2位の好収益の主因は円安だ。剰余金の一部(0.7兆円)は、防衛費の強化財源に割り振ることが既に決まっているが、剰余金の残り全額を減税財源に充てる手がある。必要なら剰余金配分を制約する特別会計法を改正してルールを変えればよい。
今回の財源見直しは、財政システムを根本的に見直し、恒久財源を作り出す思いがけないチャンス、と捉えるべきだ。この際に予算の請求内容と執行状況を徹底精査すれば、国費のムダ排除と支出の最適化の要所が浮かぶ。財源捻出に際し一般会計予算(26年度122兆円超)の3倍超に上る特別会計予算(441兆円超)に目を凝らすのは当然だ。まして議会による特会の予算審議はないに等しい。
特会で管理する国の特別事業に目を向ける。存在意義(必要性)にはじまり活動状況、剰余金、不用金(予算の使い残し)、積立金、繰越金、予備費など会計実態を「見える化」してチェックする。官の自己点検機能では甘くなるため、規律サポートに外部の専門チェック機能を加える。
会計上のメスは、例えば見えにくい不用金や繰越金、積立金の分野に入れる。度を越した手当てや繰り越しをして内部留保を過度に厚くしていないか、使い残しやムダ相当分を一般会計に繰り入れられないか、他と重複する事業を廃止できないか―といった視点に立つ。
時価100兆円超の日銀資産を生かす
新財源作りのもう1つの手掛かりが「日銀埋蔵金」ETF(上場投資信託)だ。日銀はアベノミクスに呼応して異例にも、マイナス金利政策導入(2016年)の一方、国債と共に2010年からETFを買い続けた。その保有額が、株価高騰から約3倍に膨れ上がる。簿価37.2兆円が、時価で110兆円超とも評価される。含み益は70兆円超に上る。日銀は25年9月、売却方針を決めて今年1月から売り出した。現時点の簿価ベース残高は37兆円弱。日銀の売却ペースだと、全ETFの売却完了まで100年以上かかる。
この巨額の含み益を減税財源に活用する案は現実的だ。ここでETF処分を含む大がかりな公的資産活用の新スキームが浮かび上がる。実務上、最適と思われるスキームは、ETFを既存の公的機関に譲渡し、この機関がETFを含む大規模資産を運用して収益を上げ、一部を政策の恒久財源とする内容だ。
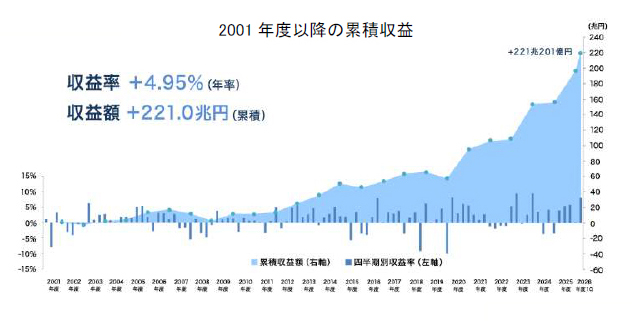
譲渡先の公的機関として、GPIF(年金積立金管理運用独立行政法人)が考えられる。GPIFの運用実績は好調を続ける。市場運用を開始した2001年度~26年第1四半期までの期間収益率はじつに8.2%、直近の年率は4.95%の高収益だ。運用資産額は317兆7596億円(26年3月末時点)。累計収益額は221兆円超に上る(図表2)。
(図表2)
GPIFが日銀のETFを譲り受け、400兆円を超える資産基盤に拡大する。この超大規模資産を海外市場、日本市場向けに運用、GPIFを超える収益を上げるのである。
ただし、既定の年金給付額は一切損われることなく法的に保障される。その上、運用収益が想定以上に伸び、一定比率を超える場合、年金給付率が相応に向上する仕組みとする。日銀からのETF買い取りに必要な資金はどう賄うか。これについては既に有識者の澁澤健シブサワ・アンド・カンパニーCEOから出された「GPIFが償還期限のない永久債を発行し、日銀の持つETFと交換する」アイデアが大いに検討に値しよう。
GPIFは、ETFの交換制度によりETFを運用会社に返して現物株式のバスケットを受け取れる。これで注目する特定株式の売却益や長期保有のメリットを狙える。GPIFはETFの入手で一層戦略的投資活動と収益拡大が可能となる。
大規模資金で巨額の運用益を積み上げるノルウェー政府基金(GPFG)が、その成功した先駆例となる。GPFGの場合、資産価値はコロナ禍でマイナスに転じた時期を除いて急上昇を続けた。24年の収益率は13.1%。運用資金の原資は北海ガス・油田の収益で、年金元本は「未来世代のもの」として原則使わない。米国や日本への株式投資で収益を上げるが、運用目的は「将来世代のために国の資産価値を最大にする」と明確だ。保有銘柄を含め運用実態を全面情報公開し、情報開示レベルは世界トップ級とされる。
この新型スキームにより、減税や戦略的経済成長、社会保障充実のための恒久財源作りと、難航必至の日銀のETF処分の2つの懸案が、一挙に同時解決される可能性が高まる。
環境税を拡充、加速する温暖化に対応
新財源作りには、新型の税収も欠かせない。気候変動対応の環境税の拡充のほかに、対面教育・介護など人手必須の特定分野向けAIロボット導入税、国内の賃上げ・投資を促すために海外収益に対し国内還流度の低い企業に課す還流促進税等がまず念頭に浮かぶ。うち本命に値するのが、環境税の改良版だ。
地球温暖化の荒れ狂う影響。8月のネパール氷河崩壊、8~9月の日本の記録的大雨被害で、その恐ろしさを目の当たりにした。ここに来て、2012年導入の地球温暖化対策税をイチから見直す必要がある。
エネルギー危機の折から打つべき手とは、ガソリンや石炭、LNGなどの化石燃料利用に対し環境負荷に応じごくわずかしか課されていない環境税制の見直しだ。現行方式(税収年間2600億円規模)を改め、CO2排出量に直接課税を連動させるようにする。実務上、化石燃料の供給(元売り)段階の販売事業者からCO2排出係数に応じ課税するようにしてはどうか。
24年度のCO2排出量は9.7億トン。仮にCO2税を1トンあたり5千円とすると、単純計算で4.8兆円超の税収規模となる。その一部を「CO2配当」として、例えば年収300万円以下の低所得層に給付する案も考えられる。この新税制により、財源作りと共に、再エネ、省エネの普及促進で温暖化・エネルギー危機対策の改善が可能となる。
このほか租税特別措置の見直しによる財源確保は、閣内協力している日本維新の会が公約しているゆえに確実視される。26年度末が適用期限となる租特は121件。府省庁からの廃止意向3件をどこまで上乗せできるか。費用対効果の精査がカギとなる。
140兆円規模ともされる日本の国有財産。最大級に出資するアジア開発銀行(ADB)など海外の国際金融機関からの出資に対する配当・利益・利息は財源化できるか。これらの資産は利益目的によらず他の国関与資産とは性質を異にするとはいえ、財源作りの見地から資産状況を改めて精査する必要があろう。日本経済再建に向け「総ざらい財源点検」の一環とするのである。
政治の工夫と決断が、今こそ問われる。